
Número de superendividados sobe 75% em cinco anos.
Situação ocorre quando dificuldades de pagamento das dívidas comprometem, de forma relevante e duradoura, o padrão de vida de indivíduos e famílias
 Por Redação edsonvalerio.com.br
27/10/2026 - 13h18
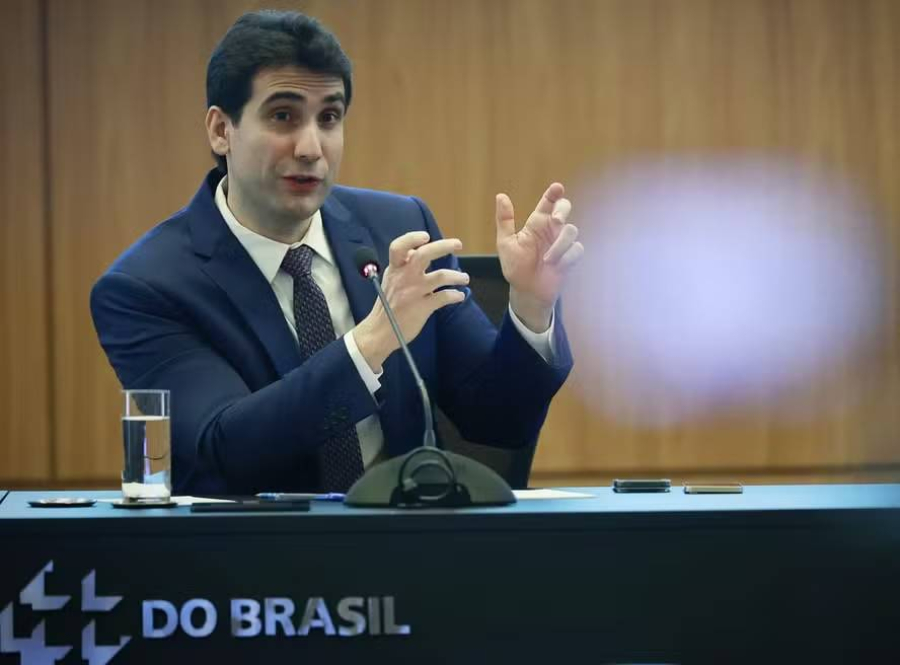 Foto: Cristiano Mariz/Agência O Globo
O número de brasileiros superendividados aumentou 75% entre junho de 2021 e o mesmo mês de 2026, apontou o Banco Central no Relatório de Estabilidade Financeira (REF), divulgado nesta terça-feira.
No fim do primeiro semestre deste ano, a percentagem de 20,3 milhões de pessoas eram enquadradas como "endividados de risco" ou 17% de todos os devedores do Sistema Financeiro Nacional. Em junho de 2021, a fatia era de 9,7% e no mesmo período do ano passado era de 14,7%.
O BC define o superendividamento como a situação em que as dificuldades de pagamento das dívidas comprometem, de forma relevante e duradoura, o padrão de vida de indivíduos e famílias.
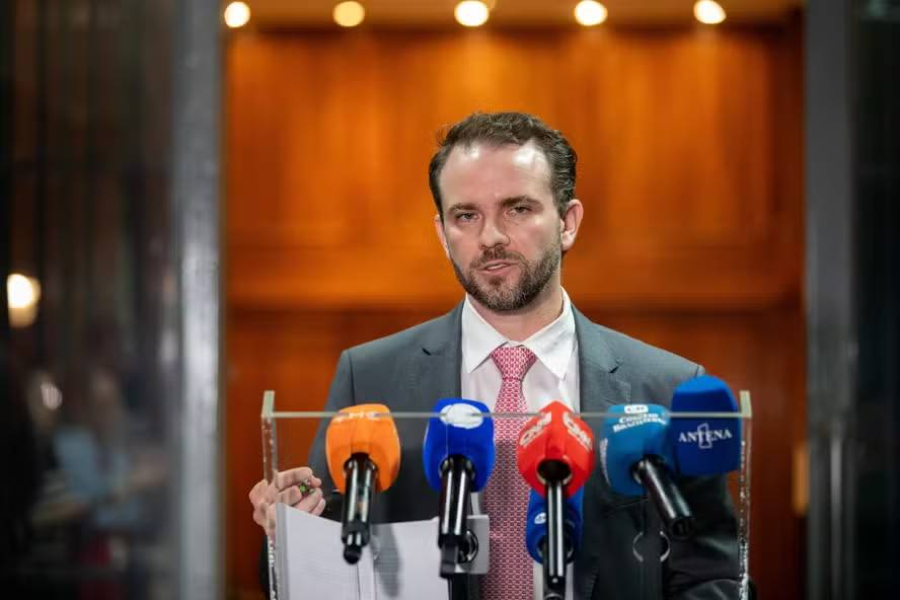
Nesse contexto, o presidente do Banco Central, Gabriel Galípolo, disse que o órgão deve divulgar novas medidas visando combater a oferta de crédito agressiva e diminuir a participação de modalidades onerosas, como cartão de crédito, cheque especial e crédito pessoal não consignado, na dívida das famílias. O primeiro pacote foi lançado na última sexta-feira.
— Pretendemos adicionar medidas adicionais ainda este ano. As medidas que a gente publicou agora atendem e alcançam essas pessoas (superendividadas) do ponto de vista de oferta ativa que possa fazer de crédito. Há uma preocupação ali especificamente com as pessoas que já entraram no rotativo e já estão pagando os juros do cartão e pessoas que já estão em nível de atraso significativo.
Uma das medidas impede que os bancos e demais instituições financeiras ofereçam crédito para as pessoas em condição de vulnerabilidade financeira ou risco de endividamento excessivo, sem autorização "prévia, específica e inequívoca".
Além disso, para esses clientes as ofertas só poderão ter como finalidade melhorar suas condições financeiras, como em renegociações, portabilidade ou migração para produtos mais vantajosos, sem oferta de novos recursos.
A medida não restringe a iniciativa do cliente de pesquisar e contratar produtos financeiros.
Para todos os clientes, o BC decidiu que as instituições deverão oferecer mecanismo claro para o bloqueio de propagandas e ofertas ativas. A norma entra em vigor em 31 de março de 2027.
Segundo Galípolo, está muito clara a concentração das concessões atualmente, em um ambiente de desaceleração geral do crédito, em modalidades sem garantia.
O presidente afirmou que o foco do BC são nas linhas de crédito que crescem mesmo custo maior, com o aumento dos juros, e são nelas que estão mirando os próximos passos.
— O diretor usou uma expressão de demanda reprimida, mas sabemos que dinheiro não tem nível de saciedade, sempre vai ter demanda por dinheiro. A preocupação que existe são nessas modalidades em que estamos assistindo crescimento de maneira pouco sensível a preço.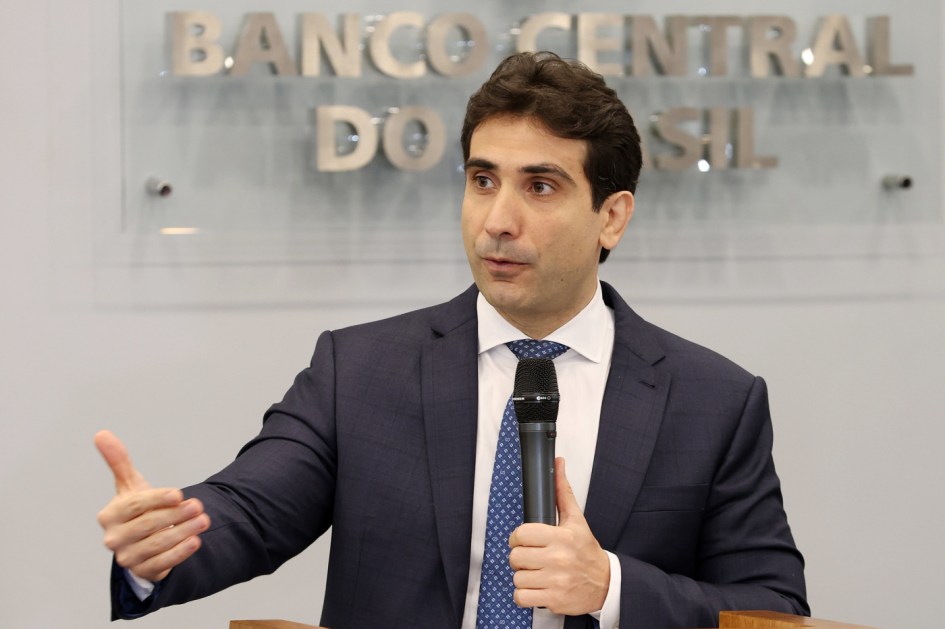
O presidente do Banco Central afirmou ainda que, olhando as experiências internacionais, o BC vem observando que muitas vezes a questão comportamental e de experiência do cliente tem um peso bastante grande no processo.
O relatório publicado nesta terça-feira mostra que o comprometimento da renda das famílias com as dívidas no cartão de crédito têm subido em todas as faixas de renda, inclusive entre as pessoas que ganham mais de 10 salários mínimos.
O movimento é mais significativo para quem recebe até dois pisos nacionais, um contingente de 61,2 milhões de pessoas, em que o comprometimento de renda total está em 42% e o com dívidas do cartão chegou a 15% em junho de 2026.
Para quem ganha mais de 10 salários mínimos, o comprometimento total é de 18,6% e o do cartão está em cerca de 4%.
— Mesmo nas faixas de renda mais elevadas, a partir de um nível de comprometimento de renda e dependência daquela pessoas com essas modalidades sem garantia, o comportamento é muito similar. Então a gente percebe que a modalidade se sobrepõe, inclusive às faixas de renda, para explicar esse comportamento do cliente e essa jornada de deterioração até chegar à inadimplência.



COMENTÁRIOS