
Crédito para fazendas sob suspeita. Quem fiscaliza????
Um caso no Pará levanta dúvidas sobre fiscalização bancária
 Por Redação edsonvalerio.com.br
17/11/2026 - 12h15
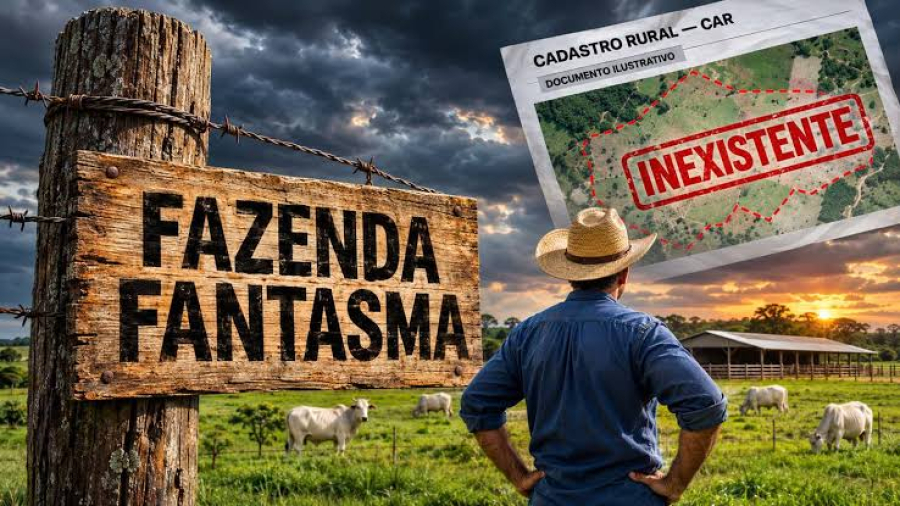 Reprodução -IA
CPF inválido e R$ 4,6 milhões em crédito rural: quem fiscaliza os cadastros das fazendas?
Caso revelado no Pará envolve uma propriedade cujo registro ambiental foi localizado sobre o Rio Araguaia.
Um financiamento de R$ 4,6 milhões, um cadastro rural com informações inconsistentes e um CPF que não consta na base da Receita Federal. Esses elementos aparecem em uma investigação jornalística sobre a concessão de crédito rural no Pará e colocam em discussão a eficácia dos mecanismos utilizados para verificar os dados apresentados por quem solicita financiamento.
O caso ganhou repercussão nas redes sociais, onde Leo Mantovan questionou a diferença entre as dificuldades enfrentadas por pessoas comuns para conseguir empréstimos e a possibilidade de operações milionárias estarem vinculadas a registros suspeitos.
A comparação feita por Mantovan toca em uma questão objetiva: como inconsistências cadastrais dessa natureza conseguem permanecer em sistemas oficiais utilizados na análise de financiamentos?
O que aconteceu no Pará
A investigação publicada pelo jornal O Globo, em 2025, identificou irregularidades relacionadas ao Cadastro Ambiental Rural (CAR), sistema que reúne informações declaradas sobre imóveis rurais.
Uma das propriedades examinadas, a Fazenda BV, recebeu financiamento de R$ 4,6 milhões do Banco da Amazônia em outubro de 2021, destinado à atividade pecuária.
Posteriormente, os dados geográficos do imóvel passaram a indicar uma área sobre o Rio Araguaia, próximo ao município de Palestina do Pará.
O levantamento identificou ainda que um CPF inexistente na base da Receita Federal, atribuído ao responsável pelo cadastramento, aparecia associado à Fazenda BV e a outros 112 imóveis rurais.
Além da Fazenda BV, outros nove imóveis relacionados ao mesmo CPF constavam em operações de crédito que somavam R$ 3,5 milhões, segundo a investigação jornalística.
O governo do Pará informou que cancelou cadastros associados às inconsistências identificadas.
O que respondeu o banco
O Banco da Amazônia declarou que, quando concedeu o financiamento, em 2021, o cadastro da Fazenda BV estava regular e a área indicada ficava em terra firme.
Segundo a instituição, as alterações cadastrais e os cancelamentos ocorreram posteriormente à contratação. O banco sustentou que a operação atendeu às regras do Manual de Crédito Rural.
Essa informação é fundamental para entender a sequência dos acontecimentos. O fato de um cadastro aparecer posteriormente sobre um rio não comprova que o banco tenha concedido o empréstimo para uma área que já estava registrada naquela localização.
Ainda assim, permanece uma questão relevante sobre o funcionamento dos controles: como impedir que dados inconsistentes sejam aceitos ou permaneçam ativos em cadastros que dão suporte a operações financeiras?
A cobrança feita por Leo Mantovan
Ao comentar o episódio, Leo Mantovan comparou a situação com a realidade de quem precisa apresentar documentos, comprovar renda e demonstrar capacidade de pagamento para obter capital de giro.
A crítica merece atenção porque o crédito é uma ferramenta necessária para empresas e produtores financiarem suas atividades.
Quando aparecem registros com CPFs inválidos, informações territoriais inconsistentes e financiamentos milionários, é necessário identificar onde ocorreram as falhas de verificação.
O CAR é um cadastro autodeclaratório. Ele reúne informações ambientais, mas não constitui, isoladamente, prova de propriedade da terra. Sua análise e validação dependem dos órgãos competentes.
Há, portanto, responsabilidades distintas a examinar: a de quem preenche os registros, a dos órgãos que verificam as informações e a das instituições financeiras que utilizam esses dados na avaliação de crédito.
A questão que precisa ser respondida
O caso não autoriza atribuir fraude comprovada a todos os imóveis identificados nem responsabilizar automaticamente a instituição financeira pela alteração posterior do cadastro.
Mas os elementos documentados justificam uma cobrança por esclarecimentos sobre os mecanismos de conferência e fiscalização.
Quem inseriu o CPF inválido? Como ele permaneceu associado a tantos imóveis? Quais informações foram verificadas antes da liberação dos recursos? E quais procedimentos foram adotados depois da descoberta das inconsistências?
São perguntas que precisam de respostas documentadas. A discussão levantada por Leo Mantovan vai além de um financiamento específico.
Trata da confiabilidade das informações utilizadas na concessão de crédito e da necessidade de que as exigências aplicadas aos solicitantes sejam acompanhadas de controles capazes de detectar irregularidades.



COMENTÁRIOS